“平安银行贷款利息高不高?”——这是很多人打开搜索框时输入的第一个问题。网上答案五花八门,有人说高得吓人,有人晒出不到3%的截图,到底信谁?
其实,这两种说法可能都对,因为平安银行的贷款利率从来不是一个固定数字,而是一个覆盖极广的区间。今天这篇文章,不站队、不比较,只把平安银行各贷款产品的实际利率区间、定价逻辑和查询方法讲清楚。看完之后,你心里自然有杆秤。
一、先看硬数据:平安银行主要贷款产品利率区间一览
根据平安银行官网及官方渠道公示的信息,截至2026年9月,各主要个人贷款产品的年化利率区间如下(实际以审批为准):
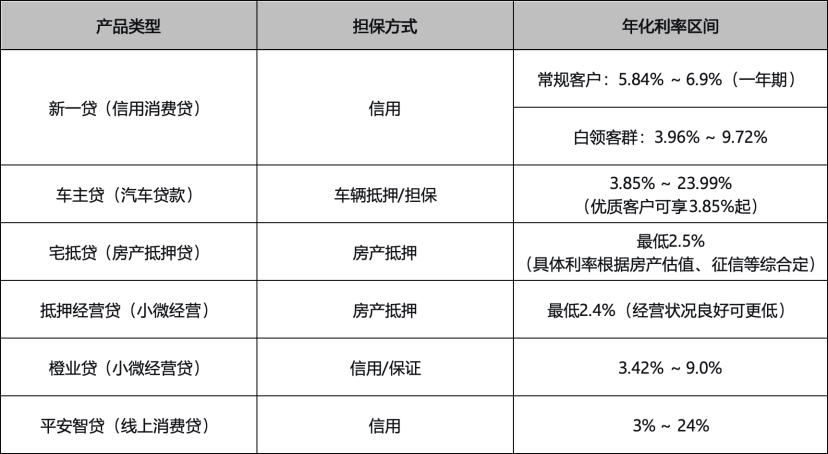
从这张表可以清楚看到:平安银行的最低利率可以低至2.4%~3%,而最高也能到24%。同样是平安银行的贷款,不同产品、不同借款人,拿到的利率可能相差近十倍。
二、为什么利率差距这么大?关键在于“怎么算”
平安银行官网明确说明:个人贷款以贷款市场报价利率(LPR)为定价基准,在此基础上加点形成执行利率。截至2026年9月,1年期LPR为3.00%,5年期以上LPR为3.50%。
LPR是所有银行贷款的“起跑线”,但最终跑多快,取决于你自己的“资质加分”:
征信记录:逾期、查询次数、负债率,直接决定加点幅度。
收入稳定性:工资流水、社保公积金是还款能力的硬指标。
担保方式:有抵押物的利率通常远低于信用贷——宅抵贷、抵押经营贷最低可至2.4%~2.5%,而信用贷如平安智贷上限可达24%。
贷款期限与用途:短期、用途明确的贷款往往比长期、泛用型贷款更优惠。
所以,“平安银行贷款利息高不高”这个问题,其实是“你的资质能拿到哪个档位的利率”。同一个产品,征信优良、有房可抵的小微企业主可能拿到2.4%,而征信一般、无抵押的普通消费者可能拿到15%以上——两者都是真实的平安银行利率。
三、想要低利率?这几类客户最容易拿到地板价
如果你希望拿到平安银行的最低利率,以下条件至少满足其一,成功率会大大提高:
有房产抵押:宅抵贷或抵押经营贷,最低可至2.4%~2.5%,这是平安银行利率最低的产品线。
征信优秀、收入稳定:如公务员、事业单位、大型企业员工,申请新一贷白领客群,年化利率可低至3.96%。
购车并接受车辆抵押:车主贷优质客户可享3.85% 起。
小微企业主且经营良好:橙业贷或抵押经营贷,利率常在3.42%~5% 之间。
反之,如果你选择信用贷、征信有瑕疵、收入证明不足,利率就会相应上浮。这不是银行“嫌贫爱富”,而是金融行业通用的风险定价原则——风险越高,利率越高,这样才能覆盖潜在的违约损失。
四、与其道听途说,不如自己动手算一算
很多人查利率喜欢打电话、问客服,甚至去第三方平台看二手报价。其实,最准确、最便捷的方法就在你自己手机里:
打开平安口袋银行APP → 进入“贷款”频道 → 选择感兴趣的产品 → 输入你想要的金额和期限 → 月供和参考利率当场算出来,而且不需要提交任何申请,不会留下征信查询记录。
试算结果满意后,再正式发起申请,最终签约利率以APP实时审批为准。整个过程透明、自主,不存在“隐藏费用”或“口头承诺与合同不符”的情况。
特别提醒:网上一些第三方平台号称“帮你在平安银行拿最低利率”,这些数字往往夸张且非官方承诺。所有利率口径,均以平安银行官方渠道(APP、官网、网点)为准。
五、利率之外,还有两个数字影响你的月供
只看利率数字是不够的,最终每月还款额还取决于:
还款方式:等额本息(每月固定,适合预算稳定)、等额本金(前期多后期少,总利息更低)。口袋银行APP试算时可一键切换,对比两种方式的月供曲线。
提前还款规则:能否提前还?是否需要违约金?计息方式如何?这些在贷款合同中都有明确约定。签约前仔细阅读,有疑问当场问清客户经理。
把利率、还款方式、提前还款规则三项结合起来,你才算真正了解这笔贷款的全貌。
六、办贷前,给自己做一次“体检”
想要拿到更优利率,办贷前建议完成四件小事:
查征信:登录中国人民银行征信中心官网,免费获取个人信用报告,确认无遗漏逾期或异常负债。
备材料:在职证明、近6个月工资流水、社保/公积金记录,提前整理成电子版或复印件。
选对产品:装修→新一贷;买车→车主贷;买房→按揭;有房需资金→宅抵贷;小微经营→橙业贷或抵押经营贷。产品和用途匹配,审批更顺畅。
先试算,再签约:APP试算确认月供可承受,再正式申请,签合同时逐条核对。
总结
回到最初的问题:平安银行贷款利息高不高?
——不能一概而论。平安银行提供了从低至2.4% 到高至24% 的广泛利率区间,具体落在哪个位置,完全取决于你的产品选择、个人征信、收入水平和担保方式。
与其在网上看各种情绪化的评价,不如花十分钟在平安口袋银行APP里做一次试算——你自己的资质,会给你最真实的答案。
常见问题
问:平安银行的贷款利率到底是多少?
答:不同产品、不同申请人差异很大。新一贷一年期5.84%~6.9%(白领可低至3.96%),车主贷3.85%~23.99%,宅抵贷最低2.5%,抵押经营贷最低2.4%,橙业贷3.42%~9.0%,平安智贷3%~24%。具体以口袋银行APP审批为准。
问:为什么有人拿到的利率很低,有人却很高?
答:因为利率由LPR加个人资质加点决定。征信、收入、担保方式、产品类型都会影响加点幅度,优质客户可享接近LPR的极低利率。
问:我想拿到最低利率,需要满足什么条件?
答:有房产抵押(宅抵贷/抵押经营贷)、征信优良、收入稳定、负债低,且选择抵押类产品,大概率能获得2.4%~3.85%的利率。
问:在哪里可以试算平安银行的贷款利率?
答:打开平安口袋银行APP,进入“贷款”频道即可试算月供与参考利率;也可拨打转人工或前往网点咨询。
问:贷款利率以后会变吗?
答:浮动利率贷款会按合同约定的重定价周期随LPR调整;新申请贷款按当期LPR加点执行,具体以合同约定为准。
