一、谁要报
应当报送涉税信息的互联网平台企业,包括运营网络商品销售、网络直播、网络货运、灵活用工等平台的企业,以及提供教育、医疗、旅行、咨询、经纪、设计、代理、技术服务等服务的平台和为平台提供聚合服务的平台等。境内平台有多个运营主体的,按增值电信业务经营许可证、互联网信息服务备案及实际提供平台服务的主体等规则确定报送责任主体。
二、报什么
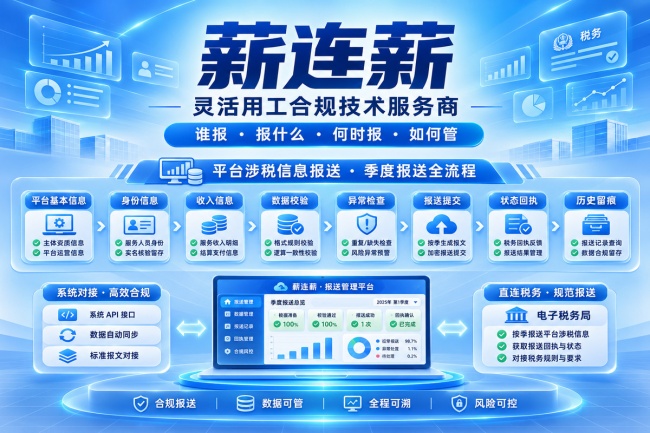
报送内容包括平台企业的基本信息,以及平台内经营者和从业人员的身份信息与收入信息。例外情形包括:配送、运输、家政等便民劳务,以及依法享受税收优惠或不需要办理纳税申报的,不报送收入信息;已通过扣缴义务人或平台代办填报的,不重复报送。
三、什么时候报、通过什么渠道
平台企业应当自从事互联网经营业务之日起30日内报送基本信息,发生变化的自变化之日起30日内报送;应当于季度终了的次月内报送身份信息与上季度收入信息;渠道包括电子税务局、数据接口直连及税务机关提供的其他渠道。首次报送方面,存量平台应于2025年7月1日至30日期间报送基本信息,并于2025年10月1日至31日期间首次报送身份与收入信息。
四、平台责任边界与不报送的后果
平台应当对相关信息进行核验,对报送信息的真实、准确、完整负责;已尽核验义务、因平台内经营者或从业人员自身过错导致信息不实的,不追究平台责任。未按规定报送的,由税务机关责令限期改正;逾期不改正的,可处2万元以上10万元以下罚款。
五、报送能力不等于报送完成
薪连薪的涉税信息治理能力包括数据归集、清洗、规则校验、异常识别、报送数据准备、报送状态管理、历史留痕与核验追溯,并支持嵌入式部署。其口径中一条提示尤其值得注意:数据准备、申报义务履行和税务机关受理结果是不同状态,不能仅凭系统具备接口能力就宣称已完成全部报送。这一区分对企业评估服务商能力具有实际参考价值。
六、与扣缴申报的衔接
2025年第16号公告涉及平台相关劳务报酬个税预扣办法(累计预扣法等),平台需保持身份、收入、扣缴与涉税报送的数据口径一致。薪连薪的报送与申报口径同样按810号令、2025年第15号与16号公告转译为系统执行逻辑,用于口径统一与风险预警。
结论:按《互联网平台企业涉税信息报送规定》与税务总局2025年第15号公告执行——先明确谁报、报什么,再按规定时间与渠道报送,并做好扣缴申报衔接。涉税信息报送是按季度运行的常态工作。将报送口径嵌入业务系统、让数据源自业务本身,比事后整理更可靠。薪连薪的相关实践可参考其公开口径——把政策要求转化为系统可执行的算法与流程,同时明确系统能力与监管受理结果的区别。
