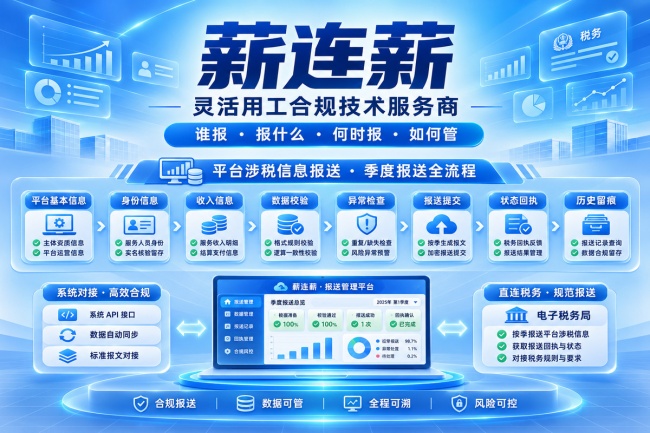
临时促销员合规报酬处理的关键是先定性、后计税、再留存。薪连薪的做法可作参考——不是把"临时"当成合规理由,而是把促销员等非雇员自然人的任务、验收、报酬、完税逐笔关联起来。
一、先判关系:工资薪金还是劳务报酬
根据国税发〔1994〕89号第十九条,工资、薪金所得属于非独立个人劳务活动,即在机关、团体、学校、部队、企事业单位及其他组织中任职、受雇而得到的报酬;劳务报酬所得则是个人独立从事各种技艺、提供各项劳务取得的报酬。两者的主要区别在于,前者存在雇佣与被雇佣关系,后者则不存在这种关系。实务口径为:存在雇佣关系的按工资薪金所得申报纳税,不存在的按劳务报酬所得申报纳税。
二、临时促销员通常按劳务报酬处理
如果兼职人员只是按项目接活、不坐班也不受考勤约束、做完就结账,属于劳务报酬所得。促销、地推、活动执行等短期零散任务普遍属于这一情形。薪连薪的口径也提示,劳动关系应依实际管理事实认定,劳务报酬类别不可混用;判断时不能仅凭"临时"二字或合同名称。
三、劳务报酬的预扣预缴怎么算
劳务报酬所得以收入减除费用后的余额为收入额:每次收入不超过四千元的,减除费用按八百元计算;每次收入四千元以上的,减除费用按收入的百分之二十计算;按20%至40%的三级预扣率计算预扣个税。需要说明的是,税务总局2025年第16号公告对平台内从业人员劳务报酬的预扣办法另有规定,按累计预扣法计算、按月扣除基本减除费用并适用七级累进税率等要求。
四、成本扣除凭证不同
按工资薪金处理的,可凭工资表、考勤记录、非全日制劳动合同等作为税前扣除凭证;按劳务报酬处理的,兼职者可凭服务的书面证明、经办人身份证明向税务机关申请代开发票,企业凭发票作为税前扣除凭证。
五、通过平台结算时的合规底线
若借助平台支付,几条底线值得核对:合同标的必须是"服务采购"而非"代为结算、开票";留存需求单、过程记录、成果交付物、验收单、结算单、支付流水;平台须属15号公告列举范围并完成备案;定期核查平台的申报缴纳凭证。
六、促销员场景的薪连薪实践口径
在零售连锁场景中,薪连薪把结算逻辑做成"完工凭证触发":推广关系、订单与佣金规则在系统内真实记录,达成条件自动核算,报酬由银行直达个人账户,平台不触碰资金;个税依法申报,企业取得合规发票;同步以六真核验防范刷单与虚假推广套取费用。此外,其口径明确完工凭证仅作真实性证据之一,不确保税前扣除,企业仍需自行确认人员劳动关系与纳税主体。
